
GPU租金越涨越贵,CoreWeave、IREN、Nebius 一个月却跌了 30% 到 47%,市场怕的是债
GPU租金一直在涨,IREN、CoreWeave、Nebius 一个月却跌了 30% 到 47%。一个月跌幅和较 52 周高点跌幅分开说清楚,CoreWeave 债券和 CDS 的数字,以及租金涨了为什么救不了股价。不构成投资建议。
 buffer关于作者约 6 分钟阅读
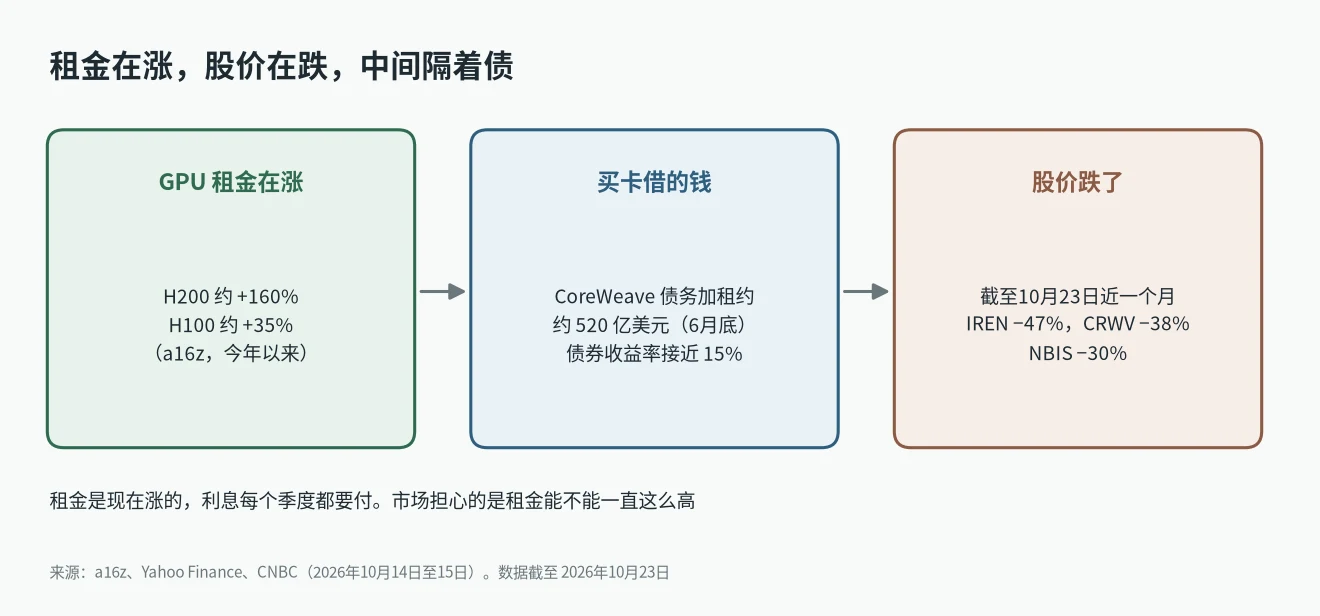
卡越租越贵,出租卡的公司股价却跌了三四成,这事有点怪。我查了一下数据。截至10月23日的一个月里,IREN 跌了约 47%,CoreWeave 跌了约 38%,Nebius 跌了约 30%。GPU租金在涨,股价却在跌,主要原因是市场担心它们买卡借的钱还不上。
先说一句:本文不构成投资建议,我不推荐买入或卖出任何股票。
GPU租金今年涨了多少
a16z 在美国时间10月23日发了一张图,统计的是1月1日以来各型号的租金变化。大致涨幅如下:
- H200:约 +160%
- B200:约 +120%
- RTX PRO 6000:约 +65%
- H100:约 +35%
他们还说,用了六年的 A100,现在的租金也比年初高。
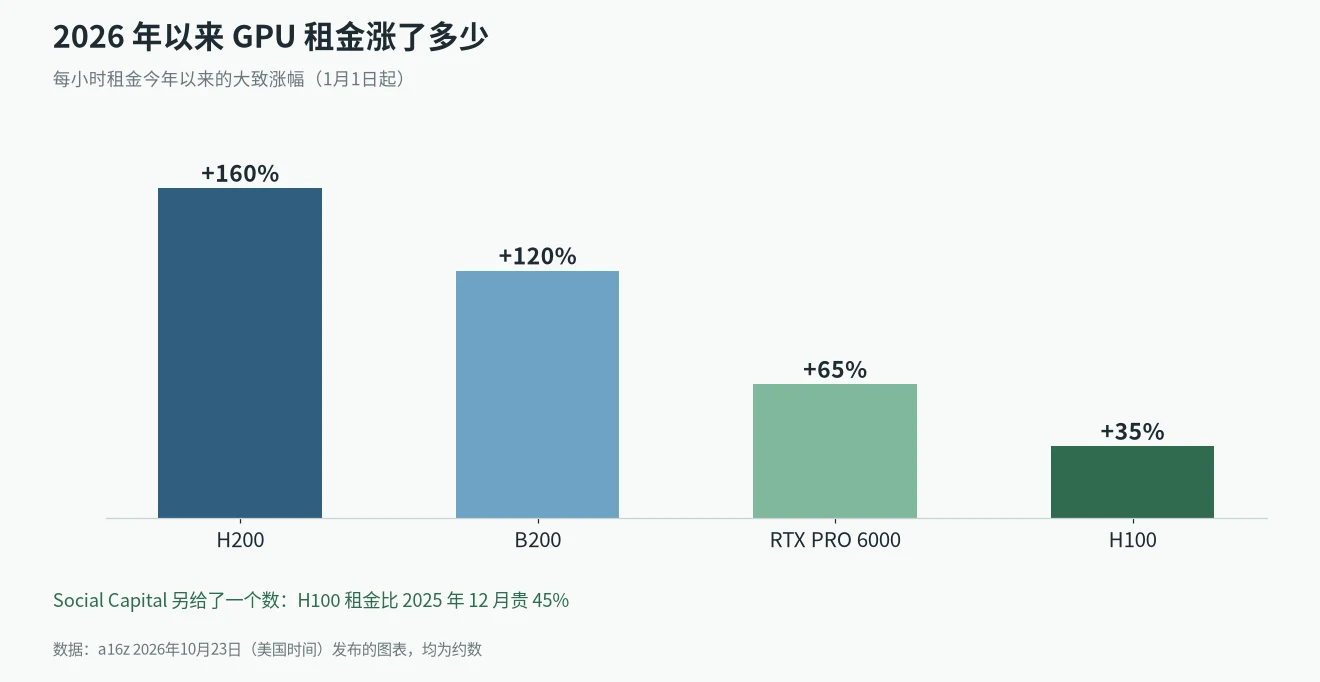
第二天,Social Capital 给了另一个 H100 的数字:租一张 H100 比去年12月贵 45%。起算时间和数据来源都和 a16z 不一样,所以两个数对不上。方向是一致的。
H100 是 2022 年上市的,之后又出了两代新卡。它的租金还是比去年冬天高。
为什么会涨?Chamath Palihapitiya 转发这条时说:”Power is the binding constraint”,意思是电力是卡脖子的地方,所以价格一直往上走。这是他的看法,不是测出来的数据。
马斯克:很多算力会闲在没建完的数据中心里
马斯克10月25日早上发的两条帖子,我看了觉得跟电力这件事直接相关。北京时间9点29分,他转发了别人列的一份清单,里面有土地、审批、电网接入、变压器和开关设备,还有当地社区的政治影响力。他说这是超算建设受限因素更完整的版本,缺了任何一项,”the compute doesn’t work”。3分钟后,他回复 Yuchen Jin:”I think we’re going to see a lot of stranded compute in partially complete data centers”,意思是会有很多算力闲在没建完的数据中心里。
股价跌了多少:一个月和从高点算是两回事
这两个数经常被混在一起。
| 公司 | 10月23日收盘 | 9月23日收盘 | 近一个月 | 52 周高点 | 较高点 |
|---|---|---|---|---|---|
| IREN | 24.91 美元 | 47.05 美元 | −47% | 76.87 美元(2025年11月5日) | −68% |
| CoreWeave(CRWV) | 54.24 美元 | 86.90 美元 | −38% | 141.79 美元(2025年10月28日) | −62% |
| Nebius(NBIS) | 158.74 美元 | 226.61 美元 | −30% | 299.86 美元(2026年6月22日) | −47% |
数据来源:Yahoo Finance 日线,高点为盘中价。
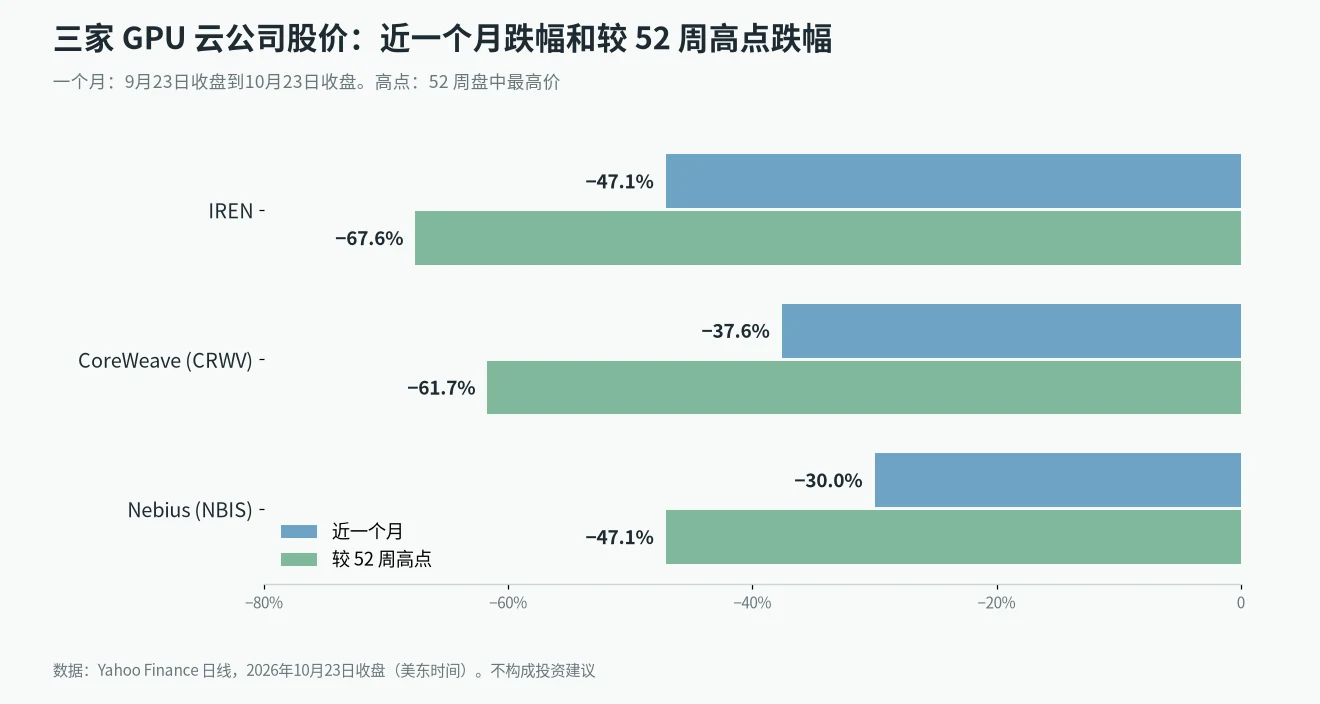
网上有帖子说 CoreWeave「一个月跌了 68%」。这个说法不对。它近一个月跌的是 38% 左右。68% 这个数,对应的是 IREN 从 52 周高点算的跌幅,而且是快一年时间跌出来的。
真正的问题是债
最惨的一天是10月14日。收盘时 CoreWeave 跌 15.5%,Nebius 跌 10.1%,IREN 跌 12.2%。那天 CoreWeave 的业务没出什么事,问题出在它的债券上。
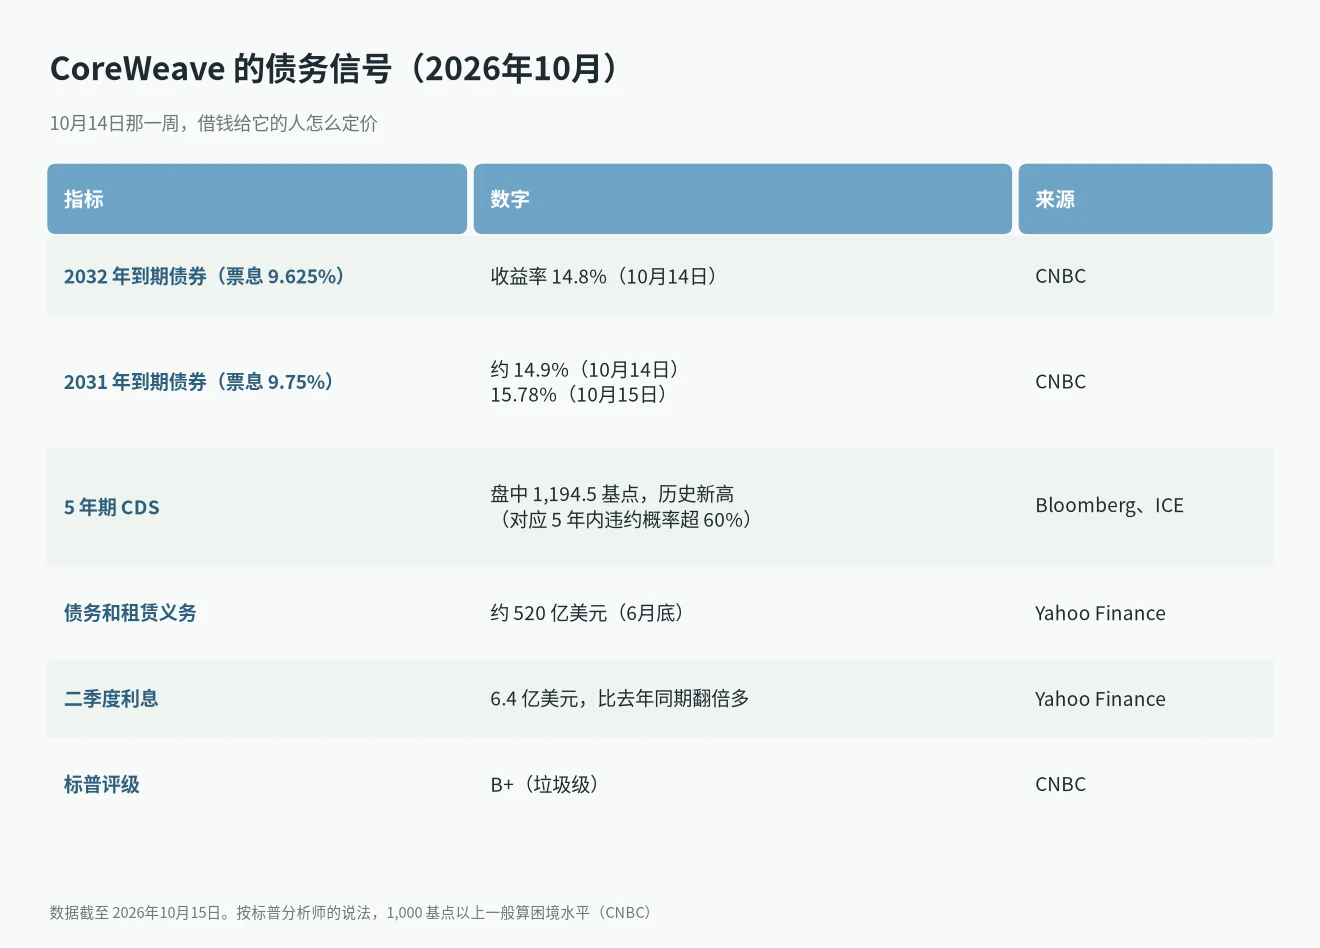
CNBC 报道,CoreWeave 票息 9.625%、2032 年到期的债券,收益率到了 14.8%。2031 年到期、票息 9.75% 的那只,大约 14.9%。债券收益率接近 15%,说明借钱给它的人觉得风险不小。
第二天更糟。彭博报道,按 ICE 的数据,CoreWeave 5 年期信用违约互换(CDS)盘中涨到 1,194.5 基点,创了新高。彭博说,这个价格对应的是 5 年内违约概率超过 60%。CNBC 补充,2031 年那只债券收益率到了 15.78%。标普的分析师对 CNBC 说,1,000 基点以上一般就算困境水平了。
债到底有多少?Yahoo Finance 的报道给了几个数:
- CoreWeave 今年通过芯片抵押贷款、高收益债、可转债和卖股票,融了超过 350 亿美元。
- 到6月底,债务加租赁义务大约 520 亿美元。
- 二季度利息 6.4 亿美元,比去年同期多了一倍还不止。
标普给 CoreWeave 的评级是 B+,属于垃圾级。标普分析师对 CNBC 的原话是,它的资本开支”almost hyperscaler-like”,但没有”the hyperscaler balance sheet”。意思是花钱像大厂,家底不像大厂。
CoreWeave CEO Michael Intrator 在内部信里回应:”We are confident in our backlog which more than supports all of our debt obligations”,意思是手上的订单足够覆盖所有债务。10月15日股价涨了 5.9%,10月16日又跌了 11.9%。
Nebius 和 IREN 呢?
它们也借了钱,但更多是利息很低的可转债。Nebius 8月发了 57.5 亿美元可转债,票息分别是 0.50%(2030 年到期)和 4.50%(2034 年到期),用途包括建数据中心和采购 GPU。CoreWeave 的债券票息在 9% 以上。市场还是三家一起卖。只是 CoreWeave 有公开的债券和 CDS 价格,恐慌能直接看到数字。
租金涨了,为什么救不了股价
这里我一开始也没想通。GPU租金涨了,这些公司不是应该赚更多吗?
能赚更多。问题在时间上。
- 买卡的钱是现在借的,利息每个季度都得付。
- 卡会变旧,新一代一直在出。H100 后面已经有两代了。
- CreditSights 的分析师对《金融时报》说,担心的是期限错配。CoreWeave 租数据中心签的是长约,客户合同却短一些。如果建多了,客户凭什么续约?
- 据 Yahoo Finance 引用 Visible Alpha 的数据,分析师预计 CoreWeave 今年自由现金流约为负 250 亿美元。
所以今天租金高,不代表合同到期续约时租金还这么高。
同一周还有两条更大的背景。10月14日,Gartner 发布报告说,到 2030 年,超过 80% 的 neocloud(新兴 GPU 云)厂商将不再独立运营。Gartner 的原话是 cease independent operations,放在「市场将整合」这一节下面。这和「80% 会倒闭」不是一回事。Gartner 还说,如果按现在的速度继续投,到 2030 年底,超过 3.5 万亿美元的 AI 基础设施投入可能面临减值。报告里有一句正好对应上面说的时间问题:支出增长太慢,大多数算力厂商在这一代芯片被替换之前收不回投资。
另外,Apollo 首席经济学家 Torsten Slok 指出,科技行业以外还看不到 AI 带来的回报。七大科技公司的人均收入和利润率在涨,标普 500 里其余 493 家基本没变。最后总得有人靠 AI 赚到钱,租金才能一直付下去。
如果你只是租卡用
对按小时租 GPU 的人来说,短期的情况很简单:今年比1月份贵了。
如果你经常跑模型,可以算算自己买卡划不划算。我在 RTX 5090 显存和本地大模型指南里算过这笔账。想先在自己电脑上试试,可以看 DeepSeek 本地部署硬件指南。苹果的 AI 投入和英伟达数据中心收入的对比,在 iPhone Duo 和 18 Pro Max 那篇的 AI 部分。
接下来我会看什么
- CoreWeave 11月11日公布的三季度财报。
- CoreWeave 的债券收益率和 CDS 会不会降下来。
- GPU租金是继续涨,还是开始走平。
本文股价为 2026年10月23日收盘价。再说一遍,不构成投资建议。