

Anthropic 上市:怎么买、要注意什么?亏 807 亿别慌,先看这 5 点
Anthropic 交了 S-1 招股书。807 亿美元亏损从哪来,为什么你买到的 A 类股几乎没有投票权,美股新股一般怎么到普通人手里,还有哪些信息待更新。本文不构成投资建议。
 buffer关于作者约 7 分钟阅读
本文不构成投资建议。
10 月 26 日,Anthropic 向美国 SEC 交了 S-1 招股书,Anthropic 上市这件事算是正式开始了。我翻开财务表,第一眼就看到上半年净亏 807 亿美元,心里咯噔一下,以为这家公司出了大问题。把整份招股书看完以后,我的想法变了。这 807 亿里,大头是公司估值涨了以后记的账。我觉得更该问的问题是,你能买到的 A 类股几乎没有投票权。下面我只写招股书里能核对的数字,媒体报道的内容我会单独标出来。
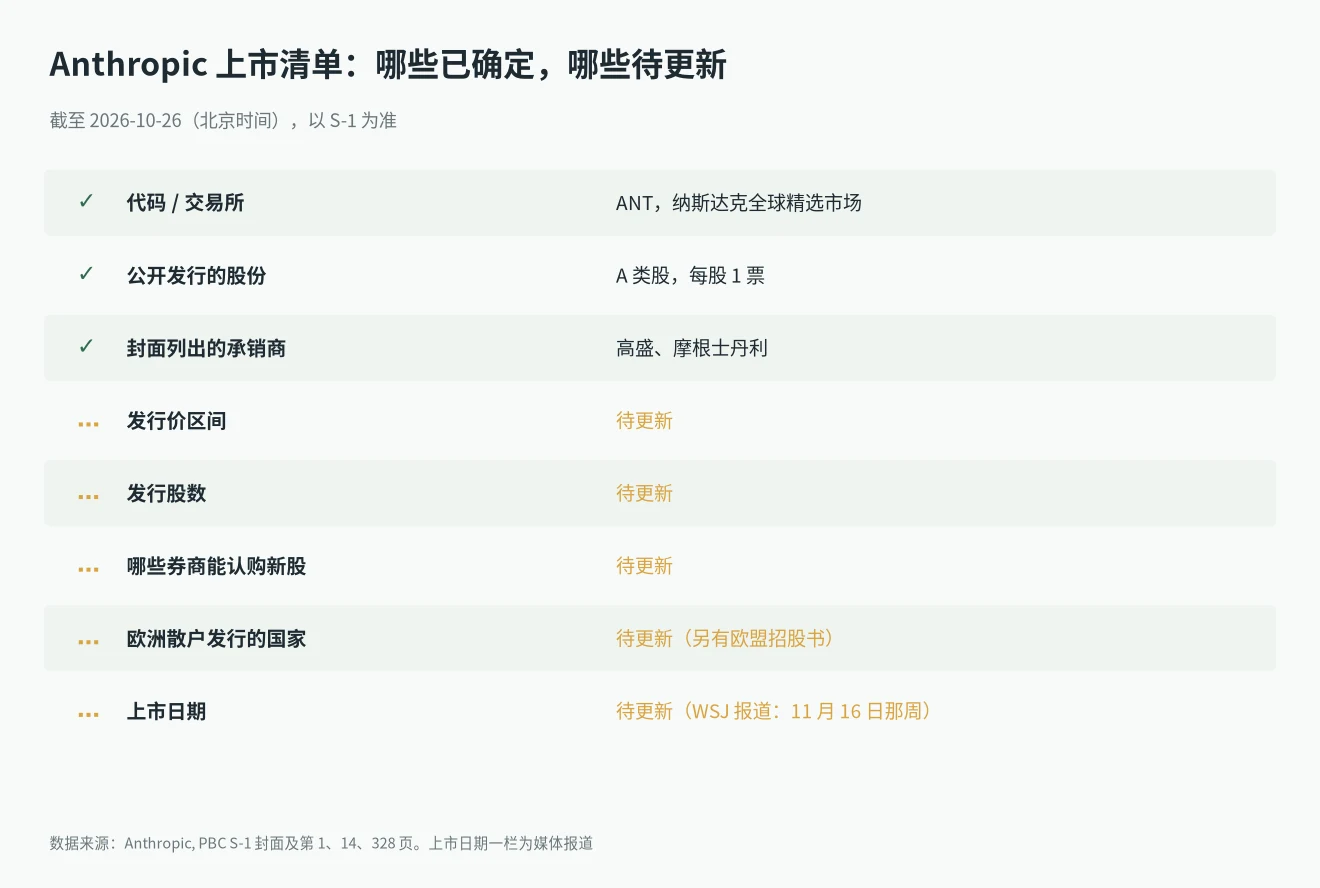
Anthropic 上市:招股书里已经确定的信息
先说已经写死的部分。公司全名是 Anthropic, PBC,是一家在特拉华州注册的公益公司(public benefit corporation)。
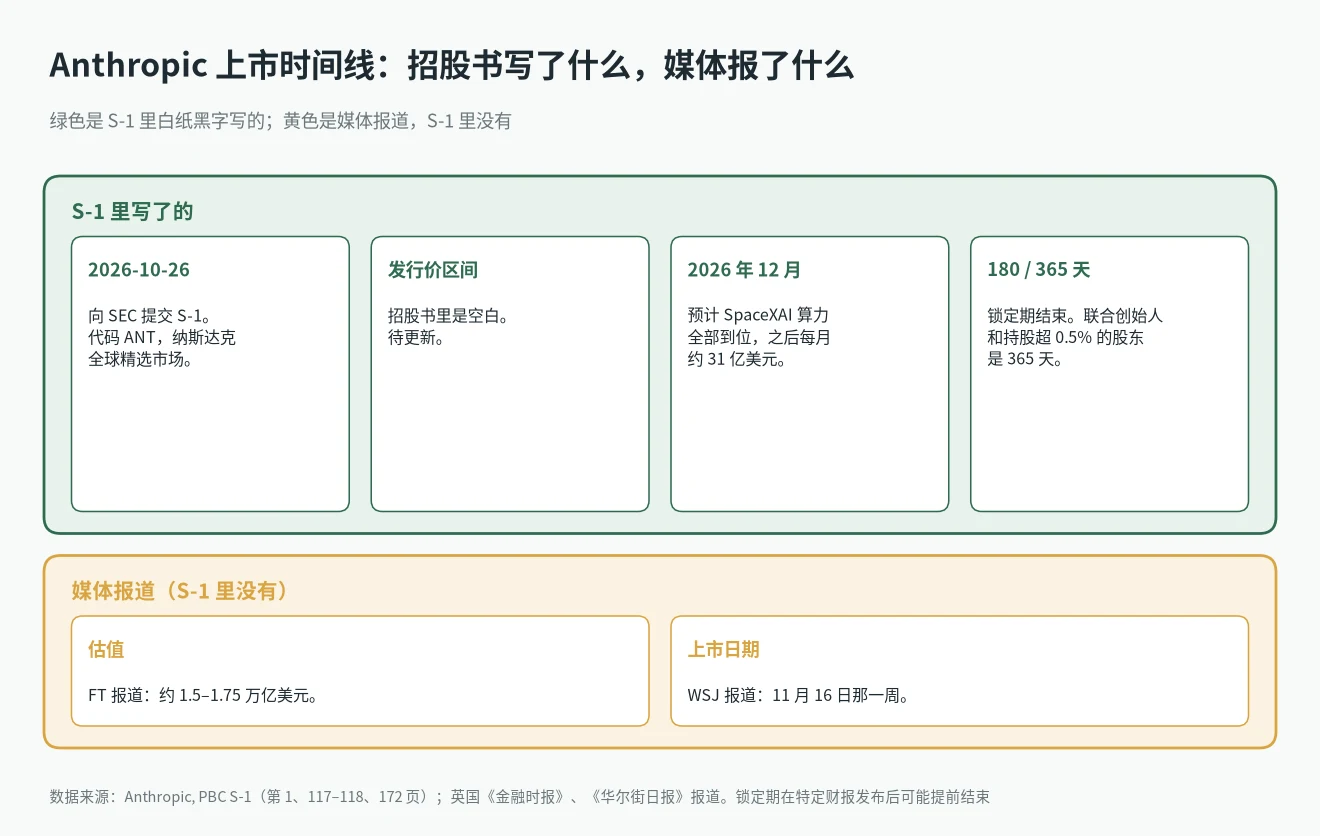
这次公开卖的是 A 类普通股,申请在纳斯达克全球精选市场上市,股票代码是 ANT。
招股书封面列出的承销商是高盛(Goldman Sachs & Co. LLC)和摩根士丹利(Morgan Stanley & Co. LLC)。
发行价区间和发行股数在招股书里都还是空白,我这里先写待更新。
公司的收入涨得很快。2026 年上半年收入是 162.86 亿美元,2025 年上半年是 11.63 亿美元,招股书写的同比增幅是 1,300%。
上半年亏 807 亿美元,是要凉了吗
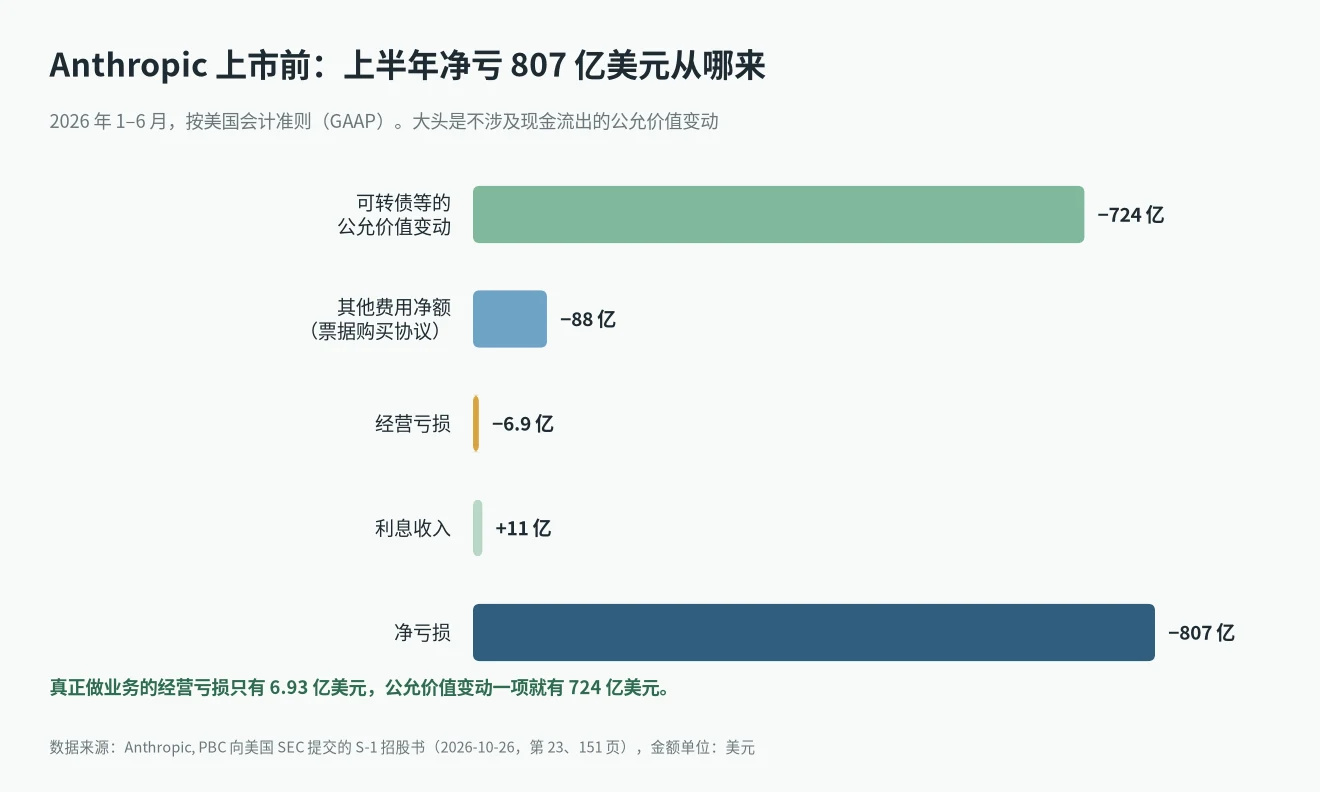
我一开始也是被这个数字吓到的。招股书第 23 页写得很清楚,2026 年上半年净亏损是 807.48 亿美元。
但是拆开看就不一样了。其中 723.88 亿美元是“可转债、衍生负债和 SAFE 的公允价值变动”。招股书第 151 页解释说,这一项主要是因为公司估值从 2025 年到 2026 年涨了,可转债的公允价值跟着涨。
公司更值钱了,欠投资人的那部分可转债就要按新估值重新算,多出来的差额记成了亏损。这笔钱不是公司花出去的现金。
还有 87.57 亿美元记在“其他费用净额”里。招股书说,这主要是票据购买协议相关的资产和负债第一次按公允价值入账,以及之后的价值变动。
真正做业务的经营亏损只有 6.93 亿美元。另外公司还有 11.11 亿美元的利息收入,所得税是 2,100 万美元。
这几项加起来,正好是 807.48 亿美元。所以不能简单理解成“724 亿加 6.9 亿等于 807 亿”,中间还有 88 亿的票据协议项目和 11 亿的利息收入。
网上有标题说 Anthropic 已经开始赚钱了,这个我不推荐直接引用。招股书里上半年整体的经营结果还是亏损 6.93 亿美元。
真正该问的:你买到的股票几乎没有投票权
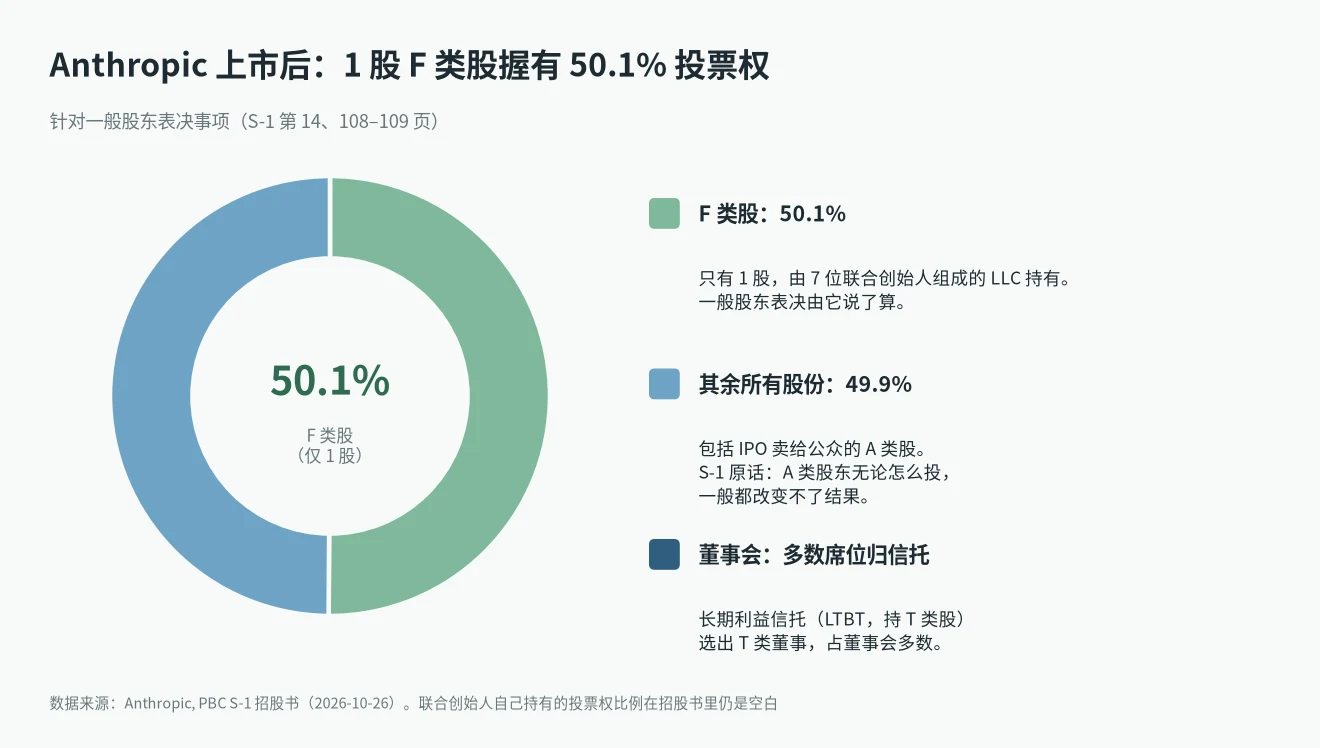
这部分是我看完招股书最在意的地方。上市前,公司会发行 1 股 F 类股,交给一家由 7 位联合创始人组成的 LLC(招股书叫 Founder LLC)。
这 1 股 F 类股,在一般股东表决事项上,拥有全公司 50.1% 的投票权,包括选举 T 类董事以外的董事。
另外还有长期利益信托(LTBT)。它持有 T 类股,负责选出 T 类董事,而 T 类董事占董事会的多数。
你在 Anthropic 上市时能买到的是 A 类股,每股 1 票。招股书第 108–109 页的风险因素里写得很直白:A 类股东无论怎么投票,一般都改变不了股东表决的结果,也改变不了董事选举的结果。
只有一种例外。如果多数在任联合创始人对 F 类股怎么投意见不一致,F 类股一般会按 A 类股的投票比例来投。
招股书还说,Anthropic 上市后会被认定为纳斯达克规则下的“受控公司”,可以不遵守部分公司治理要求。联合创始人自己持有多少投票权,招股书里这个百分比也还是空白。
如果你在意股东能不能管住管理层,这一点要先想清楚再决定。
一笔要盯着看的大开销:SpaceXAI 算力合同
招股书第 172 页写了另一件我觉得值得注意的事。2026 年 5 月到 10 月,Anthropic 和 SpaceX 旗下的 SpaceXAI 签了一系列算力协议,用的是英伟达 GPU。
按这些协议,Anthropic 在到 2029 年的合同期内,最多要花 1,205 亿美元。
算力全部到位以后,每个月大约是 31 亿美元。公司预计 2026 年 12 月全部到位。
这些协议有不可取消期,分别到 2027 年 1 月和 3 月结束。之后任何一方提前 90 天书面通知,就可以取消。
这笔钱很大,所以以后看季报的时候,我会先看算力成本怎么变。
Anthropic 上市后,普通人怎么买
先说清楚,具体哪些券商会在 Anthropic 上市时提供 ANT 的新股认购,目前还没有公开信息,我这里写待更新。
一般来说,美股 IPO 的股票到普通投资者手里,有两条路。
- 第一条是 IPO 认购。有些券商有 IPO 申购或配售功能,可以在上市前提交认购意向。不过热门新股的额度通常很少,能不能分到、分到多少都不确定。
- 第二条是上市后在二级市场买。股票开始交易以后,用支持美股交易的账户按市价或限价买入。热门新股刚上市时价格可能波动很大。限价单可以先定好你最多愿意付多少钱。
招股书里还提到,公司会在部分欧洲经济区国家面向散户单独发行一部分 A 类股,用的是另一份欧盟招股书。具体是哪些国家,招股书没写,也是待更新。
如果你在中国大陆,境外券商开户和资金出境都有监管要求。我这里不写开户教程,建议先把相关规定看清楚。
上市前还要小心有人推销所谓“原始股”或“Pre-IPO 份额”。来路不明的渠道风险很大,我不建议碰。
哪些是媒体报道,不是招股书里写的
关于 Anthropic 上市,这两条消息传得很广,但招股书里都没有。
- 估值:英国《金融时报》报道,Anthropic 这次的估值大约在 1.5 万亿到 1.75 万亿美元之间。这是媒体报道,招股书里没有估值数字。
- 上市时间:《华尔街日报》报道,上市可能在 11 月 16 日那一周。这也是媒体报道,招股书没写具体日期。
最终以公司公布的发行价区间和定价为准。
买 Anthropic 股票前要注意什么
我自己会按下面这几条来看。
- 等发行价区间出来再说。现在价格和股数都是空白,估值只是媒体说法。
- 看清楚投票权。你买的是 A 类股,基本管不了公司怎么走。
- 留意锁定期。招股书第 117–118 页写,大部分老股东的锁定期是 180 天,联合创始人和持股超过 0.5% 的股东是 365 天。到期前如果公布了特定季度的财报,可以提前解禁。解禁后卖盘可能变多。
- 看懂亏损的来源。807 亿的大头是公允价值变动,以后的财报还会受估值变化影响。
- 盯着算力开销。SpaceXAI 的合同最多 1,205 亿美元,每个月约 31 亿美元。
10 月 26 日更新:Anthropic 被曝内部系统被外部团队进入
这条消息我看到的时候有点意外,觉得有必要补在这里。《华盛顿邮报》2026 年 10 月 26 日独家报道,一家叫 Cathedral 的安全创业公司参加了 Anthropic 的漏洞赏金项目。这家公司由前 DOGE 成员创办。它用 AI 智能体,不到 12 小时就进了 Anthropic 的内部系统。入口是一款第三方销售和管理软件的漏洞,报道没有说是哪家厂商的软件。Cathedral 自己说,它看到了会议记录、薪酬数据,还有讨论最强模型的 Slack 频道。
Anthropic 的说法是,对方只进入了“有限的”销售、人事和 IT 系统。客户对话、源代码和模型权重都没有被碰到。Anthropic 说当天就切断了访问。它还说 Cathedral 夸大了这次发现的严重程度,也没有完全遵守赏金项目的规则。我自己会留意的是,之后的 S-1 修订版会不会把这件事写进风险因素。从报道看,出问题的是几乎每家公司都在用的第三方 SaaS 后台,不是 Claude 本身。
Anthropic 上市还没确定、待更新的信息
下面这些我会在公司公布以后更新。
| 项目 | 现在的状态 |
|---|---|
| 发行价区间 | 待更新 |
| 发行股数 | 待更新 |
| 提供 ANT 新股认购的券商 | 待更新 |
| 欧洲散户发行的国家 | 待更新 |
| 联合创始人持有的投票权比例 | 待更新(招股书空白) |
| 上市日期 | 待更新(《华尔街日报》报道是 11 月 16 日那一周) |
招股书原文在这里:Anthropic, PBC S-1 招股书(SEC EDGAR)。所有提交文件可以在 SEC 文件索引页查看。
如果你只是 Claude 的用户,更关心订阅怎么选,可以看我写的 Claude Pro 和 Max 怎么选。账号被封的话,可以看 Claude 封号申诉指南。
再说一次,本文不构成投资建议。买不买、买多少,请按自己的情况决定。